
|
Lire l'article
Getting your Trinity Audio player ready...
|
Une ordonnance, trois boîtes récupérées à la pharmacie… et trois remboursements différents. Rien d’anormal. Tous les médicaments ne sont pas pris en charge de la même façon et la mutuelle n’intervient qu’après l’Assurance Maladie. Autant comprendre qui paie quoi.
La Sécu ne rembourse pas tous les médicaments au même taux
Avoir une bonne mutuelle santé ne signifie pas que chaque médicament sera intégralement remboursé. La première partie de la prise en charge dépend de l’Assurance Maladie et, notamment, du service médical rendu par le traitement.
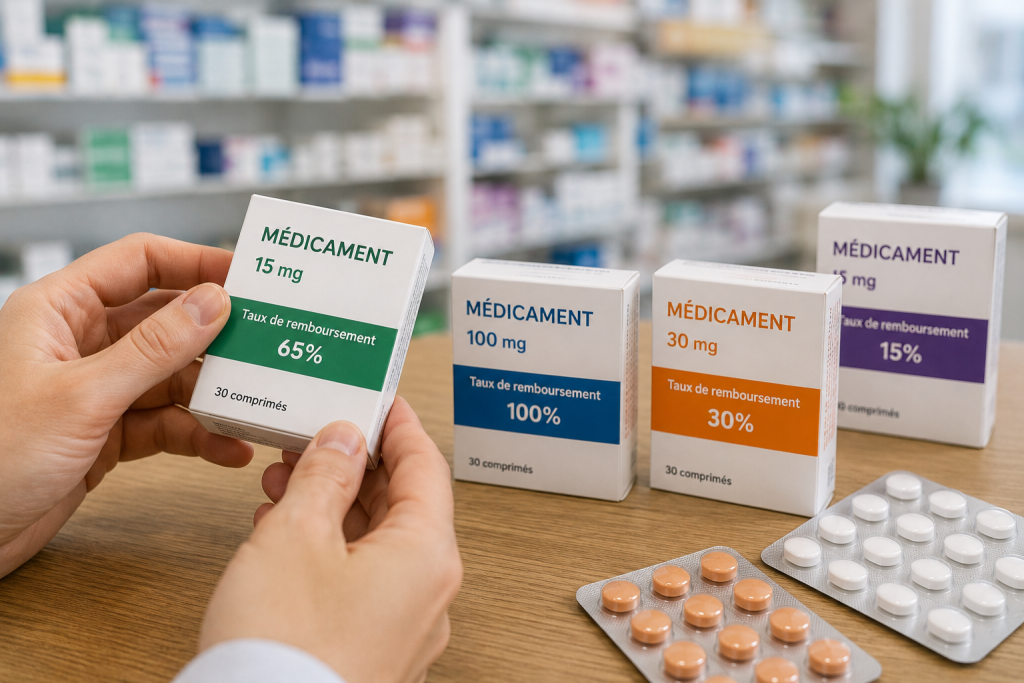
Pour le régime général, les médicaments remboursables peuvent être pris en charge à 100 %, 65 %, 30 % ou 15 % selon leur catégorie. Les médicaments reconnus comme irremplaçables et particulièrement coûteux sont ainsi remboursés à 100 %, tandis que ceux dont le service médical rendu est majeur ou important le sont à 65 %.
Autrement dit, deux boîtes prescrites sur la même ordonnance peuvent parfaitement aboutir à deux remboursements différents.
Pour s’y retrouver, voici les principaux taux :
- 100 % pour certains médicaments reconnus comme irremplaçables et particulièrement coûteux ;
- 65 % pour les médicaments dont le service médical rendu est majeur ou important ;
- 30 % lorsque le service médical rendu est modéré ;
- 15 % pour certains médicaments dont le service médical rendu est faible.
Premier réflexe, donc : ne pas confondre médicament prescrit et médicament remboursé à 100 %.
Et la mutuelle, elle paie quoi exactement ?
C’est ici que la complémentaire santé entre en jeu. Une fois la part de l’Assurance Maladie calculée, il peut rester une somme à payer. La mutuelle intervient alors selon les garanties du contrat. Mais toutes les sommes restantes ne sont pas forcément couvertes.
Le ticket modérateur
Prenons un médicament remboursé à 65 %. L’Assurance Maladie règle sa part sur la base prévue. Il reste alors, avant certaines retenues, la partie non prise en charge par la Sécu : c’est le ticket modérateur. Selon votre contrat, la complémentaire peut couvrir tout ou partie de ce montant.
C’est notamment pour cette raison que deux personnes achetant le même médicament peuvent finalement supporter un reste à charge différent. Leur remboursement par l’Assurance Maladie est identique, mais leurs garanties complémentaires ne le sont pas forcément.
La franchise médicale
Il existe cependant une somme que la mutuelle ne vient pas effacer : la franchise médicale.
Elle est déduite des remboursements de l’Assurance Maladie sur certains médicaments, actes paramédicaux et transports sanitaires, dans les conditions et limites prévues par la réglementation.
Surtout, une complémentaire santé responsable ne rembourse pas cette franchise. Même avec une couverture généreuse, quelques euros peuvent donc rester à votre charge au fil des soins. C’est un détail important pour comprendre pourquoi « couvert à 100 % » et « zéro euro à payer » ne veulent pas toujours dire la même chose.
Les médicaments non remboursés
Autre situation : certains médicaments ne sont tout simplement pas pris en charge par l’Assurance Maladie.
Dans ce cas, la mutuelle ne prend pas automatiquement le relais. Tout dépend du contrat. Certaines complémentaires prévoient un forfait pour des médicaments ou prestations non remboursés, tandis que d’autres n’accordent aucune prise en charge.
Avant d’acheter régulièrement un produit coûteux, un coup d’œil au tableau de garanties peut donc être utile. La rubrique pharmacie ou médicaments non remboursés permet de savoir rapidement ce que prévoit réellement votre couverture.
Pourquoi reste-t-il parfois quelques euros à payer ?
Le relevé de remboursement permet généralement de comprendre ce qui s’est passé. Encore faut-il distinguer les différentes lignes. Pour une boîte de médicaments remboursée à 65 %, par exemple, l’Assurance Maladie applique son taux sur la base prévue. La complémentaire peut ensuite intervenir sur le ticket modérateur, mais certaines sommes restent à la charge de l’assuré.
Votre reste à charge peut donc venir de plusieurs endroits :
- la part non couverte par votre contrat de mutuelle ;
- la franchise médicale ;
- un médicament non remboursable par l’Assurance Maladie ;
- une différence liée à la base ou aux règles de remboursement du produit délivré.
Voilà pourquoi regarder uniquement le prix inscrit sur la boîte ne suffit pas. Ce qui compte, c’est la base retenue, le taux appliqué et les garanties de votre contrat.
Génériques, pourquoi le choix peut compter ?
Le générique n’est pas simplement une version « moins chère » choisie au hasard par le pharmacien. Il contient le même principe actif, au même dosage, que le médicament de référence, même si certains excipients ou sa présentation peuvent différer.
Sur le plan du remboursement, accepter le générique peut également avoir une incidence pratique. Dans de nombreuses situations, le tiers payant est lié à l’acceptation du médicament générique lorsqu’il peut être délivré. Cela peut éviter d’avancer la partie prise en charge dans les conditions prévues.
En cas de doute sur une substitution, le bon interlocuteur reste le pharmacien. Il peut expliquer ce qui change réellement entre les deux produits et vérifier la prescription.
Les médicaments à 100 % ne sont pas toujours synonymes de zéro euro
Le fameux « 100 % » mérite une petite explication. Il signifie que l’Assurance Maladie rembourse 100 % de la base applicable dans les situations prévues. Il ne faut donc pas systématiquement traduire cette mention par « absolument rien à payer ».
La situation peut notamment différer dans le cadre d’une affection de longue durée (ALD). Les soins et médicaments en rapport avec une ALD exonérante bénéficient d’une prise en charge spécifique. En revanche, les prescriptions sans rapport avec celle-ci restent soumises aux règles habituelles. C’est précisément pour distinguer les deux qu’une ordonnance bizone peut être utilisée. Le contexte médical compte donc autant que le médicament lui-même.
Comment réduire ses dépenses de santé sans rogner sur ses soins ?
Chercher à réduire ses dépenses de santé ne signifie évidemment pas renoncer à un traitement prescrit. En revanche, quelques vérifications permettent d’éviter des dépenses inutiles. Commencez par regarder vos remboursements sur plusieurs mois. Si vos médicaments courants sont correctement couverts mais que l’optique, le dentaire ou l’hospitalisation vous coûtent régulièrement cher, votre contrat n’est peut-être tout simplement plus aligné avec vos besoins.
Il devient alors intéressant de comparer les garanties réellement utilisées, plutôt que de se focaliser uniquement sur la cotisation mensuelle.
Le guide consacré au choix d’une complémentaire santé adaptée à ses besoins permet justement de mieux comprendre les garanties à regarder avant de choisir ou de faire évoluer son contrat.
Un autre réflexe reste très simple : consultez vos relevés. Une petite dépense répétée douze fois dans l’année finit parfois par peser davantage qu’un soin ponctuel plus coûteux.
Vérifier sa couverture avant d’en avoir vraiment besoin
On découvre souvent les limites de sa couverture au mauvais moment : après une grosse dépense. Mieux vaut faire l’inverse. Prenez votre tableau de garanties et regardez ce qui est prévu pour la pharmacie, mais aussi pour les consultations, l’hospitalisation, le dentaire et l’optique. Une mutuelle se juge sur l’ensemble de vos besoins, pas uniquement sur une ordonnance occasionnelle. Cette vérification devient particulièrement utile avec l’âge : choisir une mutuelle pour senior suppose souvent de regarder de plus près les postes qui prennent davantage d’importance au fil des années, sans payer pour des garanties devenues secondaires.
Certaines situations nécessitent par ailleurs de comprendre d’abord ses droits auprès de l’Assurance Maladie avant de choisir une complémentaire. C’est notamment le cas après une arrivée en France. Le dossier consacré aux solutions pour protéger sa santé en tant qu’étranger en France permet d’aller plus loin sur ce point.
Au quotidien, le mécanisme reste finalement assez simple : la Sécu intervient d’abord, la mutuelle complète selon le contrat, puis certaines sommes peuvent rester à votre charge. Une fois cette logique comprise, le relevé de remboursement devient déjà beaucoup moins mystérieux.